Nº 1 · Outubro 2026 · Matéria de capa
As faces do AI Wealth
Três empresas brasileiras acham que inteligência artificial, Open Finance e o fim das comissões ocultas vão reescrever a gestão de patrimônio. A primeira geração de robôs já tentou. Não sobreviveu. Por que desta vez seria diferente?
Por O Papo Econômico · Outubro de 2026 · p. 3 da revista
A virada veio em novembro de 2024, quando a CVM 179 entrou em vigor e obrigou corretoras e assessores a abrir o jogo: mostrar quanto recebem por cada produto que distribuem. Pela primeira vez, o investidor brasileiro passou a ver o preço do conselho que recebia.
O PREÇO INVISÍVEL DO CONSELHO
Funciona assim. Quando um assessor recomenda um fundo de investimento, ele recebe uma fatia da taxa de administração desse fundo. Quanto maior a taxa, maior a comissão. O cliente não vê esse número em lugar nenhum. Não assina nada concordando com ele. Paga mais caro pelo produto sem saber que parte daquele custo financia o conselho que recebeu. É como se o médico ganhasse do laboratório por cada remédio prescrito.
No jargão do mercado, o assessor comissionado mede sua receita pelo ROA: o percentual que ele extrai do patrimônio do cliente via comissões. Um ROA típico no Brasil fica entre 0,5% e 0,7% ao ano. O problema não é o número. É o incentivo. Para aumentar o ROA, o assessor pode recomendar fundos com taxas maiores (que pagam rebates maiores), girar a carteira sem necessidade (cada troca gera comissão nova), ou empurrar COEs, que pagam de 2,5% a 5% de comissão na cabeça. Um estudo da FGV mostrou que cerca de 90% dos COEs vendidos no varejo tinham retorno esperado abaixo da taxa livre de risco.
Quando o cliente migra para fee-based, o ROA de comissão vai a zero. Todo rebate é devolvido como cashback. Em troca, ele passa a pagar um fee declarado, entre 0,5% e 1% ao ano. O assessor perde o incentivo de girar carteira e de empurrar produto caro. ETFs, que pagam comissão quase zero e por isso raramente eram recomendados, passam a ser opção.
A alternativa à comissão se chama fee-based. O cliente paga diretamente pela assessoria, seja um percentual do patrimônio, seja um valor fixo. O assessor não tem incentivo para empurrar produto caro, porque a receita dele não depende do que o cliente compra. No mercado americano, mais de 60% dos advisors já operam assim. No Reino Unido, comissões ocultas foram proibidas em 2013. No Brasil, até 2024, o fee-based era nicho. Entre o início de 2024 e o fim de 2025, a fatia de assessores com clientes em taxa fixa saltou de 7% para 38%.
É nesse cenário que três empresas resolveram apostar. Cada uma veio de um canto do mercado. Nenhuma construiu a mesma coisa.
OS ROBÔS QUE NÃO SOBREVIVERAM
Outros já tinham tentado.
A partir de 2012, quatro startups (Vérios, Magnetis, Monetus e Warren) prometeram democratizar a gestão de carteiras com algoritmos e taxas baixas. A Magnetis chegou a R$ 871 milhões sob gestão. A Warren levantou mais de US$ 100 milhões. No pico, por volta de 2019, os quatro administravam juntos cerca de R$ 1,1 bilhão.
Nenhum sobreviveu como empresa independente. A Vérios foi comprada pela Easynvest, do Nubank. A Magnetis, pelo BTG. A Monetus virou parte do Santander. A Warren virou corretora e acabou vendida à argentina Cocos Capital em 2026. O produto robo-advisor virou funcionalidade dentro de plataformas maiores.
O problema era estrutural. Cinco a sete carteiras pré-moldadas baseadas num questionário. Dois investidores com o mesmo perfil recebiam a mesma alocação, ainda que as vidas fossem completamente diferentes. Nenhum robô enxergava a vida financeira completa do cliente. E nenhum conseguia lidar com patrimônio que tem holding, previdência em três bancos e investimento no exterior. A Adams Street Partners resumiu: "Os consumidores não migraram em massa para a opção mais barata. Continuaram a buscar relação humana."
O que faltou aos robôs apareceu de uma vez entre 2023 e 2025.
O QUE MUDOU ENTRE 2019 E 2026
Três coisas mudaram ao mesmo tempo.
A primeira foi dados. O Open Finance brasileiro, lançado em fases a partir de 2021, passou a incluir investimentos em setembro de 2023 e, depois, seguros, previdência e câmbio. Na prática, isso significa que um consultor pode, com uma autorização do cliente, ver em minutos tudo que ele tem em todos os bancos e corretoras do país. Posições em fundos, ações, renda fixa, previdência privada, apólices de seguro. Antes, levantar essas informações exigia semanas de troca de PDFs. Agora acontece por API. Em julho de 2026, o Banco Central registrava 208 milhões de consentimentos e quase 130 milhões de pessoas físicas compartilhando dados. As APIs de investimento cresceram 29 vezes em um ano. Nenhum outro grande mercado tem infraestrutura comparável. Os Estados Unidos não possuem framework mandatório. O Reino Unido cobre apenas contas bancárias. A União Europeia não espera regulação equivalente antes de 2028.
A segunda foi inteligência. Não a IA dos decision trees dos robôs antigos, mas modelos de linguagem capazes de ler extratos de todos os bancos, cruzar dados com objetivos de vida e explicar o que encontraram em português. A diferença prática: um robo de 2019 rebalanceava a carteira uma vez por trimestre. Uma plataforma de IA de 2026 detecta que o cliente tem R$ 50 mil parado em CDB rendendo abaixo do CDI, identifica que dois dos seus fundos se sobrepõem em 40% dos ativos, e avisa que a previdência dele cobra o dobro da média do mercado.
A terceira foi incentivo. A CVM 179 não apenas revelou as comissões. Acelerou uma migração. Na CVM, o número de consultores registrados (categoria que opera majoritariamente por fee) cresceu 21% em doze meses. O de novos assessores caiu ao menor patamar desde 2018. A Portfel, maior rede fee-based do país, opera com R$ 20 bilhões e 750 consultores. A Suno migrou para o modelo e já acumula R$ 6 bilhões.
Dados, inteligência e incentivos. Quando os três se alinham, a equação muda. E três fundadores viram a janela abrir. Cada um entrou por um lado diferente.
Decade: direto ao investidor
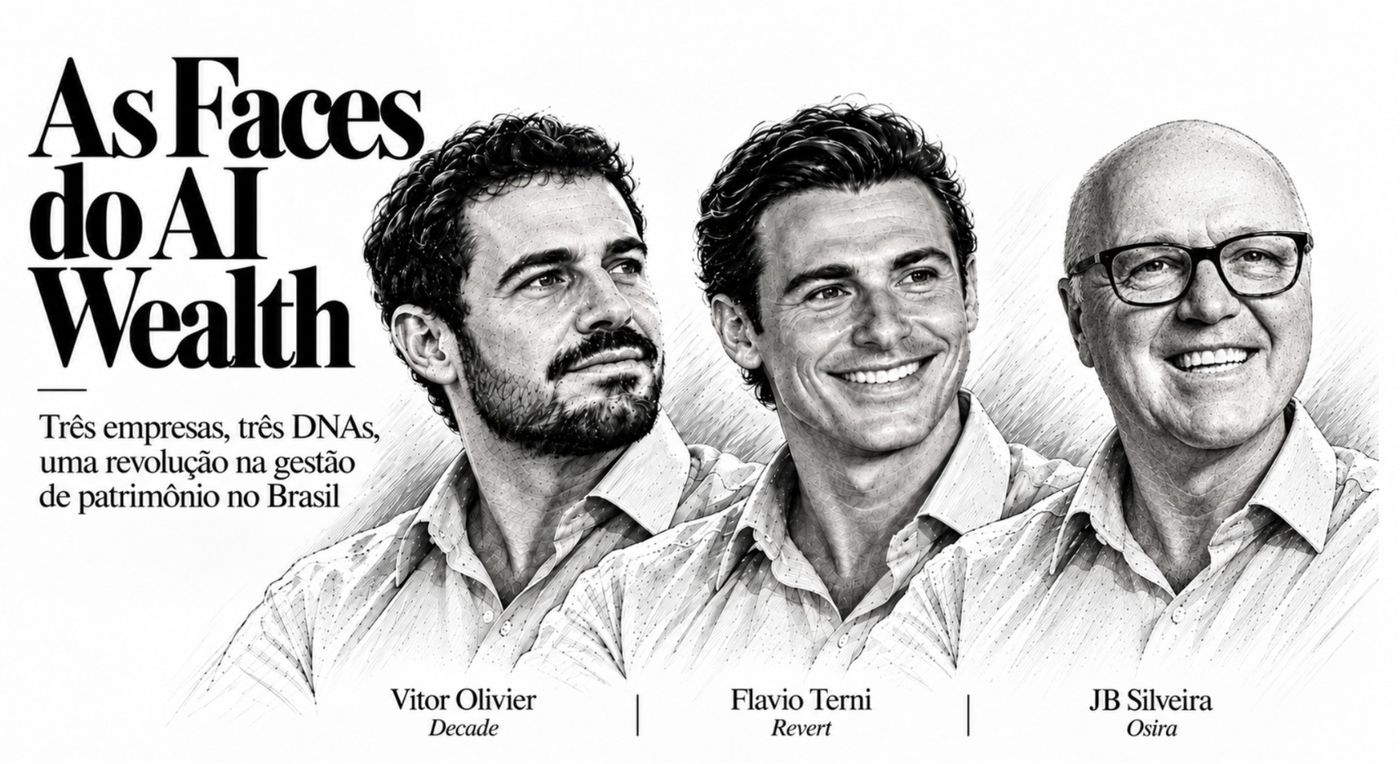
Vitor Olivier entrou no Nubank quando a empresa tinha cinco funcionários e valia US$ 10 milhões. Saiu em 2025, quando tinha 127 milhões de clientes e valia US$ 75 bilhões. Felipe Meneses foi o primeiro brasileiro na Thiel Fellowship de Peter Thiel. Largou Stanford, fundou uma empresa de IA, vendeu ao Nubank em 2024. Juntos, fundaram a Decade em setembro de 2025. Saíram do stealth em agosto de 2026 com US$ 85 milhões, a maior rodada seed da América Latina segundo a Distrito. Na mesa: Benchmark, Greenoaks, Diffusion, Atlântico e Norte. Em 16 dias, a plataforma monitorava R$ 10 bilhões em carteiras.
O modelo: o cliente conecta todas as contas via Open Finance. A IA consolida, monitora 24 horas e identifica ineficiências. Quando o assunto exige julgamento humano, um assessor sênior entra.
Preço: R$ 200 por mês. Sem comissão, sem taxa sobre patrimônio.
"É a diferença entre o Palm e o iPhone. O Palm tinha todas as boas ideias, mas o 4G não existia, o hardware não existia."VITOR OLIVIER, CEO DA DECADE (STARTUPS.COM.BR)
A Decade é a aposta mais ambiciosa das três. E a que carrega a tensão mais visível. Hoje opera como consultoria CVM, sem conflito de interesse. Mas pediu licença de gestora. Se aprovada, passa a poder fabricar os produtos que recomenda ao cliente.
E a Decade tem um segundo produto que pouca gente percebeu. Para clientes com patrimônio mais alto, a Decade prevê um tier premium, por convite, que cobra fee sobre o patrimônio e oferece consultoria completa com execução de investimentos, planejamento tributário, estruturação offshore, aquisição de imóveis. A assinatura de R$ 200 é a porta de entrada. O fee-based sobre patrimônio é o destino. A licença de gestora, se aprovada, fecha o ciclo: captar, aconselhar e executar. Três fontes de receita numa empresa só.
Mas Olivier não foi o único a perceber que a janela tinha aberto.
Revert: o motor nos bastidores
Rodrigo e Flávio Terni fundaram a Giant Steps em 2012 com R$ 2 milhões de família e amigos. A gestora se tornou a maior casa quantitativa do Brasil: R$ 7 bilhões sob gestão, 100 mil investidores, modelos que consumiam 1 terabyte de dados por dia. Em 2021, a XP comprou participação minoritária. Depois de saírem, os irmãos montaram o Ekho, um family office. Consolidar posições de um mesmo cliente em seis instituições diferentes significava seis formatos de extrato, seis sistemas, seis horários de atualização. Mesmo com time, dinheiro e sistema, a operação era brutal. Essa dor virou a Revert.
Fundada em 2025, a Revert não é uma plataforma para o investidor. É infraestrutura de IA para o consultor: agentes que automatizam consolidação, conciliação, reporting e compliance. O consultor que hoje atende 100 clientes poderia atender 300 com a mesma qualidade. Em junho de 2026, Valor Capital Group e Headline lideraram a primeira rodada. A empresa processou R$ 5 bilhões em patrimônio e mira R$ 10 bilhões até o fim do ano.
"O consultor não deveria ter que escolher entre crescer e atender bem. A operação vai para as máquinas; o profissional fica com o que efetivamente diferencia seu trabalho."FLÁVIO TERNI, COFUNDADOR DA REVERT (EXAME INSIGHT, AGO/2026)
A diferença em relação à Decade é de camada. A Decade toca o investidor. A Revert serve quem serve o investidor. Se a Decade é o aplicativo que o cliente usa, a Revert é o motor que o consultor nem vê, mas sem o qual não consegue escalar.
Do outro lado da cidade, um veterano com quatro décadas de mercado chegava à mesma conclusão por um caminho oposto.
Osira: o conselho que quer escalar
Um wealth management de verdade faz mais do que escolher fundos. Olha para o patrimônio inteiro: a empresa, o imóvel, a previdência, a holding, o dinheiro lá fora. E cruza tudo isso com o que a família quer construir ao longo da vida. Historicamente, esse nível de acompanhamento esteve concentrado em clientes com dezenas de milhões em multi-family offices. A Osira quer mudar essa escala.
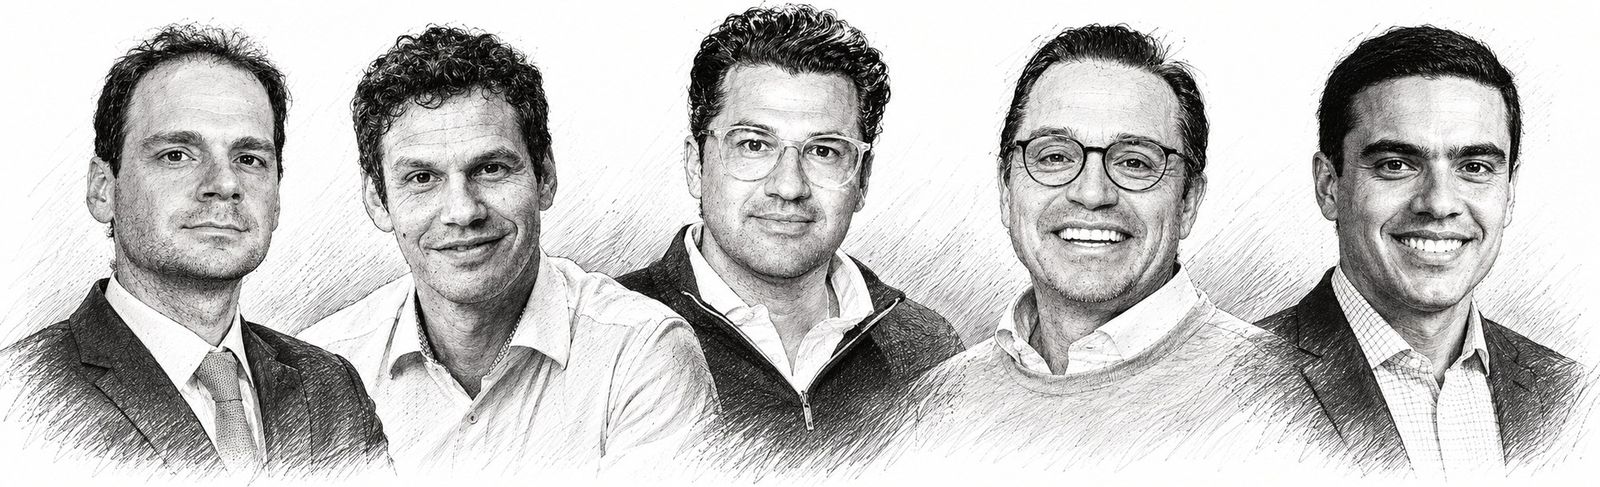
A Osira chega com um corpo societário pesado. São cinco sócios com passagens pelas maiores instituições financeiras do país, do lado de dentro da operação. JB Silveira foi executivo do Goldman Sachs e COO do J.P. Morgan no Brasil, e na Modal ajudou a construir a Modalmais do zero até o IPO. André Natale, CFA, foi CIO do Banco Alfa por 15 anos, instituição de referência em private banking no Brasil, adquirida pelo Safra em 2023. Márcio Villa Verde, CCO da Osira, passou quase seis anos no Modal, onde construiu do zero o B2B e depois o B2C, numa base de mais de 2 milhões de clientes. Marco Fenili foi diretor de Growth do Banco Modal e VP de Aquisição da XP. E Nicholas Szrajbman foi sócio da Hub Capital e do Modal, em relacionamento institucional e distribuição de produtos. A tese da Osira está na combinação entre experiência institucional, tecnologia e um modelo de negócio sem comissões de produtos. O time conhece por dentro as estruturas que dominam a distribuição e o private banking brasileiro, e também suas limitações, conflitos e gargalos. A aposta é usar tecnologia e inteligência artificial para transformar um serviço historicamente artesanal em uma infraestrutura capaz de atender mais famílias sem transformar o conselho em atendimento massificado.
Na prática, a Osira consolida a vida financeira da família, cruza patrimônio, investimentos, fluxo financeiro e objetivos, identifica ineficiências e transforma esse diagnóstico em recomendações e um plano de ação continuamente atualizado. O modelo é fee-based: a empresa é remunerada pelo patrimônio acompanhado, e não pela distribuição de produtos financeiros.
“O valor deixa de estar na venda ou na transação e passa a estar na qualidade do aconselhamento.”JB SILVEIRA, SÓCIO DA OSIRA
Constituída em outubro de 2025 e autorizada pela CVM como consultora de valores em março de 2026, a Osira ainda está em fase de lançamento e não divulga números de clientes, patrimônio acompanhado ou captação.
A tese é que uma família com patrimônio distribuído entre diferentes instituições, investimentos, imóveis, participações societárias, previdência ou estruturas patrimoniais não deveria tomar decisões olhando cada pedaço isoladamente. E tampouco deveria depender apenas de um diagnóstico estático em uma tela. Algumas das decisões mais importantes exigem alguém que conheça o contexto inteiro.
É aí que entra a inteligência artificial. Para a Osira, ela não substitui o consultor: amplia sua capacidade de conhecer cada família, acompanhar continuamente o patrimônio e identificar o que merece atenção, devolvendo ao humano tempo para as decisões em que contexto, julgamento e confiança realmente importam.
“Colocar 300 clientes na agenda do mesmo consultor não resolve nada. Você transforma os 17 minutos em 8. A tecnologia precisa devolver tempo para aquilo em que o ser humano realmente faz diferença.”ANDRÉ NATALE, CIO DA OSIRA
O desafio é o fee. O fee médio da consultoria caiu de 0,78% para 0,62% em doze meses, uma compressão de 20%, segundo a SmartBrain. Quem cobra sobre patrimônio precisa demonstrar continuamente o valor do conselho. A aposta da Osira é que IA e tecnologia permitam aumentar a profundidade, a frequência e a personalização do serviço ao mesmo tempo em que reduzem seu custo marginal. Se conseguir, transforma um serviço historicamente restrito a poucos em uma infraestrutura de decisão patrimonial capaz de alcançar uma parcela muito maior das famílias brasileiras.
TRÊS RÉGUAS DE PREÇO, UMA PERGUNTA
Decade cobra assinatura mensal do investidor. Revert cobra pela infraestrutura que vende ao consultor. Osira cobra percentual sobre o patrimônio que acompanha. O mesmo ganho de produtividade viabiliza as três, mas cada régua de preço enfrenta um risco distinto quando o fee comprime. O fee-based resolve o problema do conflito. Mas cria outro: quem cobra menos precisa servir mais gente, ou servir melhor, ou gastar menos. É exatamente aí que a IA entra. E é por isso que estas não são apenas startups de tecnologia. São apostas em três modelos diferentes de sobrevivência num mundo onde o preço do conselho financeiro está caindo.
A vantagem que ninguém esperava
O Brasil está mais bem posicionado que os Estados Unidos para liderar a gestão de patrimônio com inteligência artificial. Não é opinião. O Open Finance brasileiro é o único entre as grandes economias a incluir dados de investimentos, seguros, previdência e câmbio numa API padronizada. São quase 130 milhões de pessoas compartilhando dados, 208 milhões de consentimentos, 7 bilhões de chamadas de API por semana. A OCDE trouxe o sistema como estudo de caso em julho de 2026. No primeiro semestre de 2025, 2 milhões de propostas personalizadas geraram R$ 14 bilhões em transações. Somado ao Pix, o segundo maior sistema de pagamentos instantâneos do mundo, o Open Finance forma uma infraestrutura pública sem equivalente.
Os riscos existem. A OCDE alertou que IA em finanças pessoais traz riscos de viés algorítmico, alucinações e influência comercial disfarçada de conselho neutro. A CVM trata o tema com cautela. E 79% dos brasileiros sequer sabem o que é Open Finance. A infraestrutura existe. A confiança do consumidor, ainda não.
A pergunta não é mais se a gestão de patrimônio com IA vai acontecer no Brasil. Já está acontecendo. A questão é quem fica com o espaço. E se desta vez, com dados reais, inteligência de verdade e incentivos alinhados, os 21 milhões de investidores com R$ 100 mil a R$ 1 milhão vão finalmente receber o conselho que o mercado nunca achou que valesse a pena oferecer.
"O Open Finance já é grande, mas ainda está no primeiro minuto do primeiro tempo do que pode ser construído."VITOR OLIVIER, CEO DA DECADE (BLOOMBERG LÍNEA)
Lá fora, a mesma onda
O que está acontecendo no Brasil não é um fenômeno isolado. Em fevereiro de 2026, a Altruist lançou uma ferramenta de IA chamada Hazel que faz planejamento tributário automatizado. No dia do anúncio, as ações da Schwab, LPL e Raymond James perderam juntas mais de US$ 130 bilhões em valor de mercado em dois dias. Meses depois, Schwab e LPL fecharam parcerias com a Anthropic para embutir IA nos workflows dos seus assessores. A ameaça virou ferramenta.
A Wealthfront abriu capital na Nasdaq em dezembro de 2025, levantando US$ 485 milhões a um valuation de US$ 2,6 bilhões. Foi a primeira empresa puramente de wealth management com IA a fazer IPO. A Robinhood lançou o "Strategies", produto de gestão guiada por IA que já passa de 300 mil clientes, e em maio de 2026 foi mais longe: permitiu que agentes de IA como ChatGPT e Claude operem ações sozinhos, numa conta separada e ainda em teste.
O Morgan Stanley vai abrir a agentes de IA sua área de planos corporativos, de US$ 1,2 trilhão. O JPMorgan já fala em cerca de mil casos de uso de IA em produção. A Wealth.com, de planejamento sucessório com IA, levantou US$ 65 milhões em Series B com dinheiro da Schwab e do Google Ventures. A BlackRock embarcou o Aladdin Wealth no Wells Fargo e no BPI das Filipinas.
O mercado global de AI wealth management foi estimado em US$ 4,2 bilhões em 2025. As projeções apontam para US$ 14 bilhões até 2030, crescendo a 27% ao ano. Pela McKinsey, os EUA vão precisar de 30 mil a 80 mil novos assessores até 2034, com déficit de até 100 mil. E nos próximos 25 anos, US$ 124 trilhões vão trocar de mão na maior transferência geracional de riqueza da história.
O Brasil, com o Open Finance mais completo do mundo e um mercado onde 21 milhões de pessoas têm entre R$ 100 mil e R$ 1 milhão sem assessoria personalizada, está posicionado no meio dessa onda. A diferença é que aqui, a infraestrutura de dados já existe. A pergunta é quem constrói a inteligência em cima dela primeiro.
O PAPO
A gente acredita nessa evolução. Não por hype. Pelo que está acontecendo no chão.
O mundo pós-CVM 179 é diferente. O investidor que descobriu quanto pagava em comissão oculta não volta atrás. As crises de COE (9 em cada 10 com retorno esperado abaixo do Tesouro, segundo a FGV), os escândalos de CDBs empurrados de bancos problemáticos, e os FIIs vendidos sem disclamer de conflito criaram um investidor mais desconfiado e mais exigente. Esse investidor está procurando fee-based. E vai encontrar.
As rodadas da Decade (US$ 85 milhões, Benchmark e Greenoaks) e da Revert (Valor Capital e Headline) validam a tese com dinheiro de gente que aposta pra valer. Quando a Benchmark, que entrou cedo em Uber e eBay, lidera uma seed de US$ 85 milhões numa wealthtech brasileira, o recado é claro: o mercado global acredita que o Brasil é o lugar certo pra essa revolução acontecer. O Open Finance mais completo do mundo, 130 milhões de pessoas compartilhando dados, e um gap de 21 milhões de investidores sem assessoria são o porquê.
A Osira ainda está em pré-lançamento, mas o time (Goldman, JP Morgan, Modal, Alfa/Safra, XP) e a autorização CVM sinalizam que um seed está a caminho. Quando vier, fecha o trio e confirma que AI wealth management no Brasil não é uma empresa isolada. É uma categoria nascendo.
A Decade tem escala e capital pra testar rápido. A Revert tem a tese B2B mais defensável: consultor precisa de infra independente de qual modelo de cobrança vença. E a Osira traz o time com mais quilometragem no mercado tradicional brasileiro, com experiência acumulada em Goldman, JP Morgan, Modal, Alfa/Safra e XP. Se existe alguém que sabe onde o modelo atual falha, é quem operou essas máquinas por dentro durante décadas. A aposta de levar o nível de serviço do multi-family office para um público muito maior, usando IA para resolver o que sempre foi gargalo operacional, é ambiciosa. Mas o corpo societário por trás dela é o mais preparado pra executar.
No fim, 21 milhões de brasileiros com R$ 100 mil a R$ 1 milhão nunca receberam conselho sob medida. Alguém vai resolver isso. O capital já chegou. A infraestrutura existe. A regulação empurra. Agora é execução.
“Gestão patrimonial é muito mais do que rentabilidade. É preciso enxergar investimentos, liquidez, crédito, endividamento, imóveis, planejamento fiscal e sucessório como partes do mesmo patrimônio.”JB SILVEIRA, SÓCIO DA OSIRA
Fontes: ANBIMA (Raio X do Investidor, 9ª ed.; relatório investimentos PF jun/2026), CVM (registros de consultores e assessores via ABAI), BCB (dashboard Open Finance, jul/2026), OCDE (Papers nº 61 e de riscos de IA em finanças, jul/2026), Distrito, AAWZ, SmartBrain (levantamento 43 firmas, ~R$ 100 bi), Bloomberg Línea, Forbes Brasil, Brazil Journal, NeoFeed, Exame Insight (Pedro Gil, 27/ago/2026), Money Report, InfoMoney, Startups.com.br, Adams Street Partners (mar/2026). Revert: Exame Insight e LinkedIn dos fundadores. Osira: LinkedIn dos fundadores, CNPJ 63.116.575/0001-94, Ato Declaratório CVM nº 24.971.
Declaração: o autor não tem relação comercial ou pessoal com as empresas citadas.