Nº 1 · Outubro 2026 · Crypto Session · Coluna
O cofre fora do Banco Central
O Clarity Act travou no Senado americano, mas a regulação de cripto não parou. E a dívida dos governos recoloca ouro e bitcoin na conversa sobre reserva de valor.
Por Vinicius Bitelo · Outubro de 2026 · p. 56 da revista
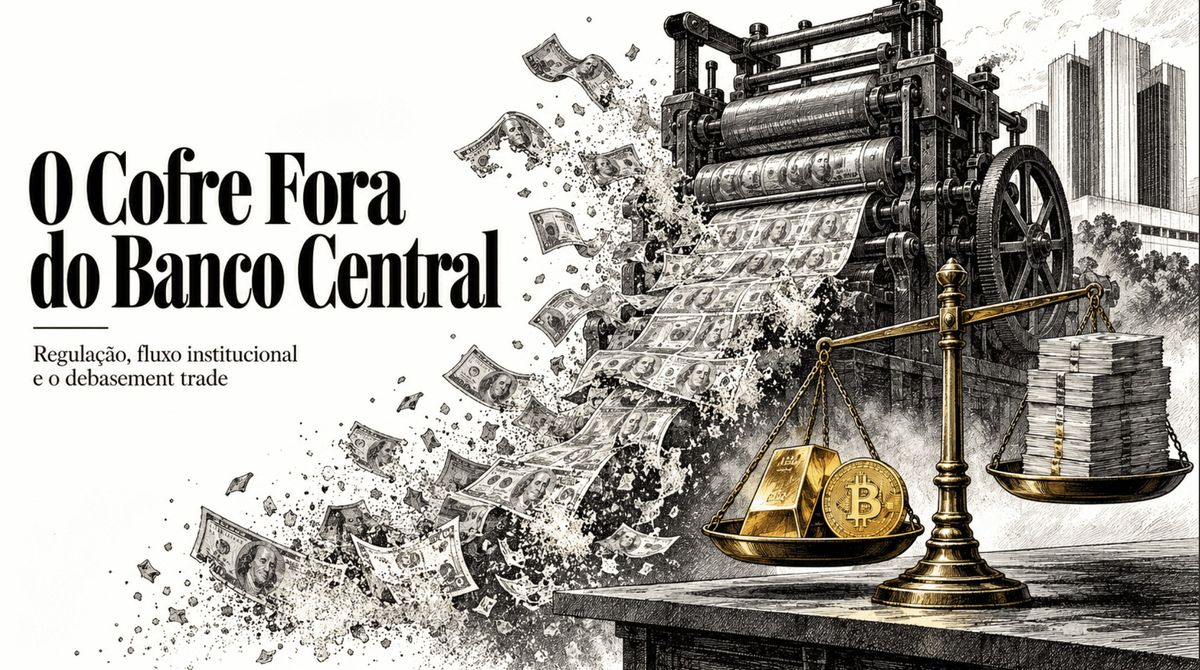
O Clarity Act chegou ao plenário do Senado americano em setembro e parou na primeira porta. A votação de cloture, que abriria o debate do projeto no plenário, terminou 49 a 50. Eram necessários 60 votos. O projeto não foi rejeitado, mas não anda tão cedo.
Não é pouca coisa o que ficou parado. O Clarity Act é a lei que desenharia a estrutura do mercado cripto nos Estados
Unidos: define quando um token é valor mobiliário, sob a SEC, e quando é mercadoria, sob a CFTC, e dá regras para corretoras e custodiantes. Hoje essa fronteira depende de interpretação caso a caso.
O impasse veio das regras de ética e conflito de interesse. Democratas citaram os negócios de Donald Trump e da família dele em cripto e pediram restrições mais duras, e alguns republicanos também votaram contra. A ironia é que Trump foi quem mais empurrou cripto para o centro da agenda econômica americana, e agora os negócios dele viraram o principal argumento de quem quer apertar a lei.
O atraso mexe no calendário. A direção segue a mesma, e o que mais vai pesar no preço dos próximos anos está longe do Senado, no caixa dos governos.
O REGULADOR NÃO ESPEROU
No dia seguinte à votação, SEC e CFTC avisaram que vão continuar editando regras para o setor com as ferramentas que já têm. Pouco depois, a SEC anunciou medidas para a negociação on-chain de ativos tokenizados. A regra continua saindo, com ou sem lei nova no Congresso.
Esse caminho tem um limite, e ele é conhecido: o que uma agência faz por norma, outra gestão pode desfazer. Lei aprovada dá ao investidor institucional o horizonte longo que ele precisa para entrar com volume.
E tem a eleição. As midterms são em 3 de novembro, e até junho as empresas de cripto já tinham destinado cerca de US$ 189 milhões ao ciclo de 2026, mais de um terço de todo o dinheiro corporativo das eleições naquele momento. O setor apoia candidatos dos dois partidos. Se a nova composição do Senado aproximar o projeto dos 60 votos, ele volta à pauta em 2027.
O DEBASEMENT TRADE VOLTOU
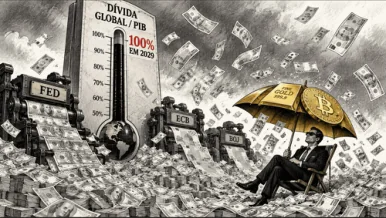
Fora de Washington, a discussão é fiscal. Déficit alto, dívida crescendo e governos apertados no caixa trazem de volta a pergunta de sempre: como preservar o poder de compra? O FMI projeta a dívida pública global perto de 100% do PIB mundial até o fim da década.
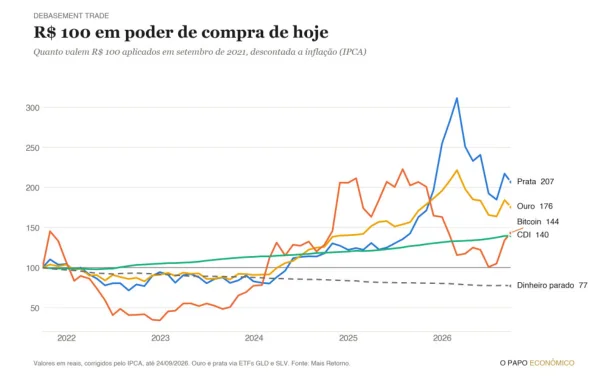
A lógica do debasement trade é simples. Quando a dívida cresce mais que a economia, a saída menos dolorosa para o governo costuma ser deixar a inflação corroer o valor real do que deve, e quem guarda dinheiro na moeda desse governo paga a conta. O investidor reage procurando ativos que ninguém consegue imprimir.
Bitcoin, ouro e prata podem continuar ganhando com esse cenário, pela escassez e pela procura por reserva de valor. É uma das teses que olhamos no BTG. Lançamos há pouco uma Carteira de Reserva de Valor, que combina ouro e bitcoin numa estratégia sistemática: a cada trimestre, os pesos são revistos pelo inverso da volatilidade. Se o bitcoin oscila três vezes mais que o ouro, fica com um quarto da carteira. Quando ele acalma, a fatia cresce; quando dispara, encolhe.
Os últimos cinco anos mostram por que combinar os dois. Em reais e descontada a inflação, o bitcoin terminou praticamente empatado com o CDI, depois de cair 77% entre o pico de 2021 e o fundo de 2022. O ouro subiu 76% no mesmo período, com muito menos susto. Sozinho, o bitcoin exige estômago. Ao lado do ouro, com o peso controlado pelo risco, ele entra como a parte da carteira que pode acelerar.
PROTOCOLOS QUE DEVOLVEM RECEITA
Na nossa leitura, o pior do ciclo ficou para trás, e alguns protocolos começam a mostrar fundamento. Uniswap e Hyperliquid são bons exemplos. Os dois geram receita de verdade, com as taxas cobradas de quem negocia, e têm mecanismos que devolvem parte dela ao token.
O mecanismo lembra o de uma empresa que recompra ações. O protocolo usa a receita para comprar o próprio token no mercado e, em alguns casos, queima o que comprou, reduzindo a oferta. Para quem avalia, é a diferença entre um token que depende só de narrativa e um que tem fluxo de caixa por trás.
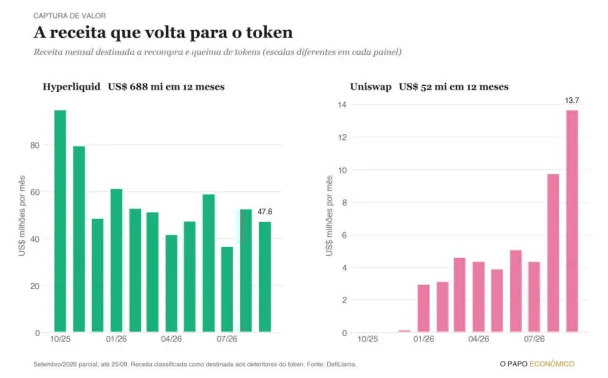
Nota da edição: a Uniswap só começou a repassar receita ao token em dezembro de
2025.
A tokenização reforça o movimento. Tokenizar é registrar um ativo tradicional, como a cota de um fundo, numa blockchain, onde ele negocia e liquida a qualquer hora. A Ondo Finance acaba de lançar portfólios tokenizados baseados em estratégias da BlackRock, a maior gestora do mundo.
O DINHEIRO INSTITUCIONAL VOLTOU
Em bitcoin e ethereum, o fluxo institucional voltou a ganhar força. Os ETFs voltaram a captar, e as tesourarias corporativas seguem comprando. Strategy, Strive e BitMine usam o mercado de capitais para aumentar posição nos dois ativos.
O detalhe está nas ações preferenciais. Essas empresas emitem papéis com valor de face de US$ 100 e usam o dinheiro para comprar bitcoin ou ethereum. Quando as preferenciais negociam bem abaixo do par, emitir mais sai caro e o canal seca. Com algumas delas de novo perto de US$ 100, a torneira pode reabrir, com novas emissões e mais dinheiro para as tesourarias nos próximos meses.
O QUE PODE DAR ERRADO
Nenhum desses vetores é garantido. Regra feita por agência pode ser revertida, a eleição pode não entregar os votos que faltam no Senado, e as tesourarias dependem de um mercado de capitais aberto: se as preferenciais voltarem a cair, o fluxo que sustenta parte da compra desaparece. E volatilidade continua sendo a marca da classe, o que justifica tratar cripto como uma fatia da carteira, não como a carteira inteira.
Somando tudo, o saldo é positivo. O regulador anda sem a lei, o dinheiro institucional voltou e protocolos como Uniswap e Hyperliquid já pagam quem tem o token. Mas o motor principal é o fiscal: enquanto a dívida dos governos crescer mais rápido que as economias, a procura por ativos que ninguém imprime não some. Por isso prefiro ouro e bitcoin juntos, com o peso de cada um ditado pelo risco, a apostar tudo num só.