Nº 1 · Outubro 2026 · Série O Recado
Seis conselhos ao próximo presidente
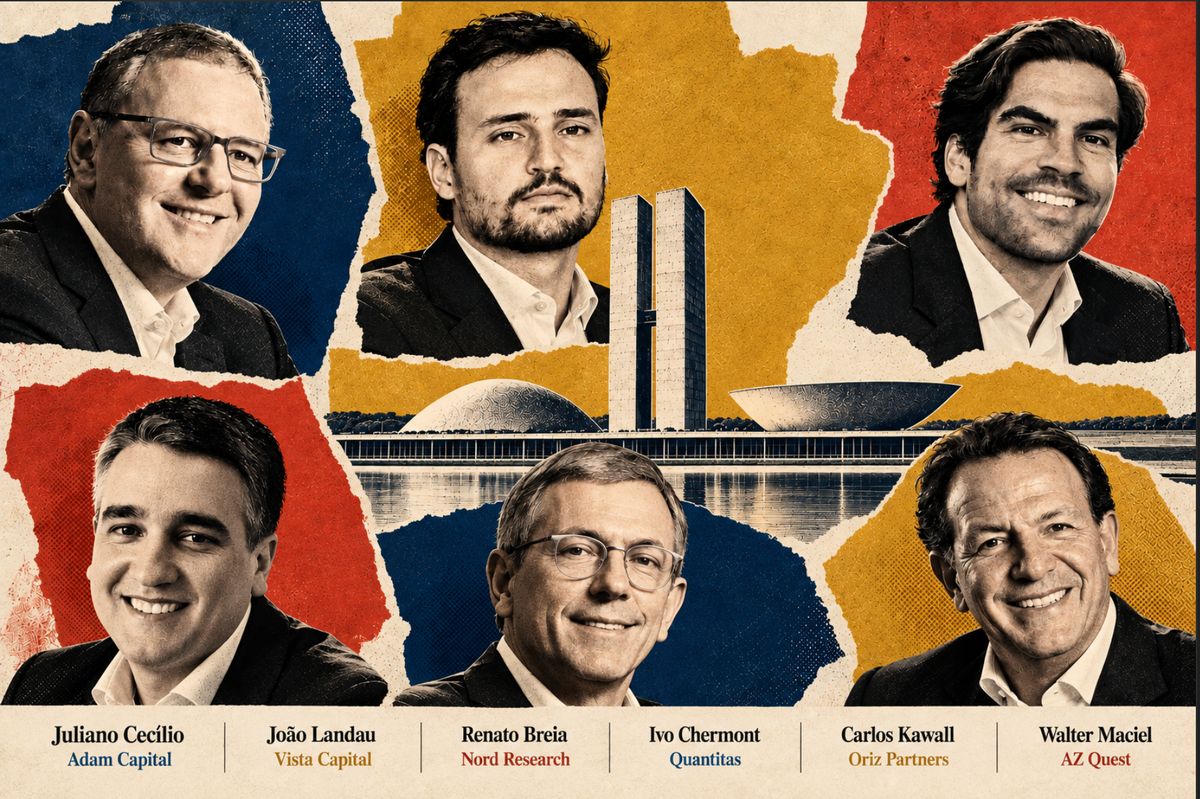
Dois economistas-chefes, um ex-secretário do Tesouro, um gestor, um CEO de gestora e um fundador de casa de análise responderam à mesma pergunta: se tivessem quinze minutos a sós com o presidente eleito, o que diriam a ele?
Da redação · Outubro de 2026 · p. 28 da revista
Na noite de 25 de outubro, o país vai saber quem governa a partir de janeiro. O eleito terá dez semanas até a posse, marcada pela primeira vez para 5 de janeiro, e vai passar esse intervalo sem caneta, com um Congresso que ainda não é o seu. Nesse meio-tempo, herda uma dívida de R$ 10,9 trilhões que custa R$ 3,2 bilhões de juros por dia, um déficit estrutural que dobrou em doze meses e um juro real acima do de México, Colômbia, Chile, Índia e EUA.
A série O Recado levou quatro perguntas a seis nomes do mercado: a tese para os próximos dois anos, a ordem das reformas, o lugar do Brasil num mundo reorganizado por energia e inteligência artificial, e o único conselho que dariam ao presidente eleito, seja quem for. A última resposta abre a edição, porque é a que alguém em Brasília deveria ler primeiro.
O único conselho de cada um
Antes da posse.
“Não desperdiçar tempo e iniciar já antes da posse o trâmite das reformas estruturais mencionadas na primeira pergunta.”
Por quê: “Disso dependerá o sucesso ou fracasso de seu governo.”
No primeiro dia.
“Gaste o primeiro dia, não o primeiro ano.”
Por quê: “O presidente que faz o ajuste no primeiro dia governa quatro anos. O que deixa para o segundo ano gasta o mandato explicando por que não fez.”
Nos dois primeiros anos.
“O único conselho é fazer o máximo possível nos primeiros dois anos, porque o ciclo político está ficando cada vez menor”
Por quê: a disputa pela sucessão passa a pesar cada vez mais cedo no mandato.
Ruptura e Judiciário.
“Uma ruptura com o sistema e um olhar especial ao judiciário”
Por quê: o custeio (“Rio e São Paulo gastam mais com judiciário que com as polícias”) e a insegurança jurídica, dos precatórios às mudanças em reformas aprovadas.
Uma nova Constituição.
“A única saída institucional para o país passa pela desconcentração de poder”
Por quê: com a ordem pós-1988, o Brasil ficou atrás, em bem-estar, de países que nos anos 80 estavam perto ou atrás dele, “como Coreia do Sul, Israel, Polônia, Hungria e muitos outros”.
O empresário como motor.
“Uma sociedade, ela cresce com empreendedorismo, com livre mercado, e não com um Estado pesado, inchado, burocrático.”
Por quê: pôr o empresário como “o grande motor da economia”, buscar juros em torno de 10% a 11% e “tirar essas pessoas do assistencialismo e dar emprego para elas”.
Três das respostas marcam prazo (antes da posse, no primeiro dia, nos dois primeiros anos), e as outras três apontam para instituições: o Judiciário, uma nova Constituição, o empresário no centro da economia. Por trás das seis há um diagnóstico comum, que cabe em três linhas.
O problema é fiscal
As seis respostas começam pela conta pública, antes de juro americano, China ou inteligência artificial.
O ajuste é pela despesa
Indexação, Previdência, subsídios, emendas, tamanho do Estado. Nenhuma das respostas aposta em receita nova para fechar a conta.
O relógio
Quem fala de prazo fala do começo do mandato: antes da posse, no primeiro dia ou nos dois primeiros anos.
Onde eles se separam é no ritmo, na ordem e no preço, e a edição se organiza em torno desses desacordos: se a eleição basta para mudar o jogo, se o ajuste custa voto, por que o capital não vem e quanto tempo o próximo governo tem. Cada capítulo começa pelo debate, passa pelos números e termina com o que cada um respondeu. Uma nota sobre a amostra: os seis vêm do mercado financeiro e partilham a direção do diagnóstico. Para o contraponto, a edição traz a posição oficial do governo e a avaliação da IFI.
A eleição basta para mudar o jogo?
“Como está a sua visão do Brasil hoje, e qual é a sua tese para os próximos 12 a 24 meses? Onde a sua leitura converge com o mercado, e onde ela se afasta?”
O debate

“Seja qual for o presidente eleito, o espaço para redução de gastos é limitado a cerca de 1% do PIB, o que é muito pouco.”Juliano Cecílio

“Qualquer pequeno choque de confiança gera retornos expressivos.”João Landau
O que o eleito recebe cabe em poucas linhas. A dívida bruta do governo geral chegou a 82,6% do PIB em julho, 26 pontos acima de dezembro de 2014, a comparação que Juliano faz. A piora recente é estrutural: pela IFI, o déficit primário estrutural do governo central, que exclui o ciclo e as receitas não recorrentes, dobrou em doze meses, de 0,7% para 1,4% do PIB. Estabilizar a dívida exige superávit de 2,1%. São 3,5 pontos do PIB, cerca de R$ 467 bilhões por ano.
O déficit, ainda assim, é a parte pequena. Em doze meses até julho, o setor público pagou R$ 1,16 trilhão em juros nominais, 8,7% do PIB, ou R$ 3,2 bilhões por dia, contra um déficit primário de 0,7%. Desde 2002, a conta só foi maior em 2003 e no início de 2016. É por isso que as respostas convergem no custo do dinheiro: com a dívida em 82,6% do PIB, cada ponto de juro real a menos vale mais que muitas medidas de corte. A nossa edição sobre a bomba fiscal detalha essa conta.
Contra essa régua, a série “O Plano na Balança” auditou os planos registrados no TSE. O que mais cobre chega a 47% no papel; o do atual governo, a menos de 10%. O espaço de corte de despesa estimado por Juliano cobre 29% da distância, o que sustenta o argumento dele de que o corte sozinho não fecha a conta.
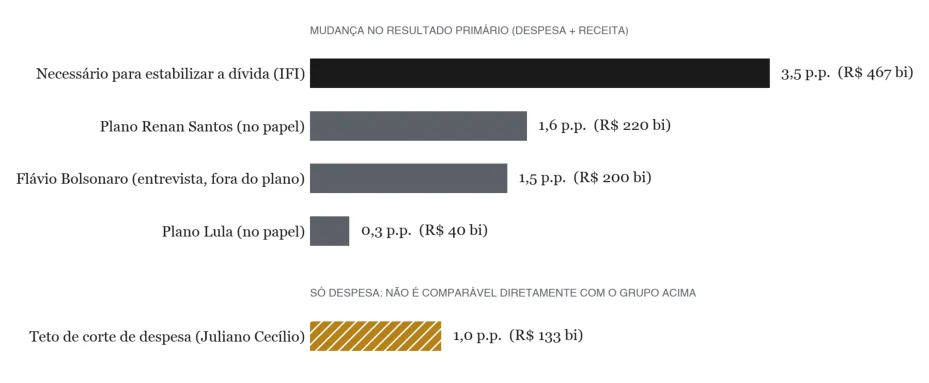
Fontes: IFI/Senado, RAF nº 115 (ago/2026); série “O Plano na Balança”, do Papo Econômico (planos registrados no TSE; o de Flávio Bolsonaro, por declaração da coordenação econômica); resposta de Juliano Cecílio. Reais pelo PIB de 12 meses até ago/2026 (BCB, SGS 4382).
É a partir daqui que a leitura dos seis se separa. Juliano, Kawall e Chermont veem o ajuste limitado pelo arranjo político e pela dívida privada; Landau, Maciel e Breia veem no resultado de outubro a chance de um choque de confiança que o preço dos ativos ainda não embute.
O que o mercado cobra. A curva já precifica parte desse risco. Em 25 de setembro, o prefixado de 2035 pagava 14,13% ao ano e a NTN-B de mesmo prazo, 7,56% acima do IPCA. A inflação implícita entre os dois títulos é de 6,1% ao ano até 2035, o dobro da meta e acima dos 4,6% que o Focus espera para os próximos doze meses. Parte da diferença é prêmio de risco inflacionário, mas o sinal converge com a “poupança forçada” de Juliano e a dominância fiscal de Maciel: a curva não descarta que a inflação faça parte do ajuste. Se aquela inflação se confirmar, um salário sem reajuste perde cerca de 40% do poder de compra até 2035.
O argumento de preço. É desse prêmio que sai a tese de Landau e Maciel: com o ativo precificando quebra, a credibilidade do início já comprime a curva antes do ajuste completo. Setembro deu os primeiros sinais. Na Polymarket, Flávio Bolsonaro voltou à frente de Lula em 10 de setembro e não saiu mais; no mesmo mês, o prefixado de 2035 recuou de 14,73% para 14,13% e a inflação implícita, de 6,29% para 6,11%. É um movimento na direção descrita pelos dois, ainda pequeno perto do ciclo que projetam, com o juro longo acima dos 14% com os quais Chermont diz estar alinhado.
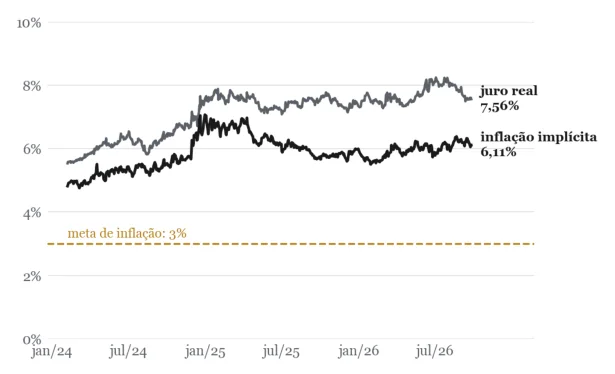
Fonte: Tesouro Nacional (Tesouro Transparente). Inflação implícita = (1 + taxa da NTN-F 2035) / (1 + taxa da NTN-B 2035) − 1. Até 25/set/2026.
O balanço privado. Kawall, Chermont e Breia lembram de um risco que aparece pouco no debate eleitoral. O endividamento das famílias chegou a 49,9% da renda de doze meses em julho, colado no recorde, e o comprometimento da renda com o serviço da dívida bateu 28,7%, o maior da série iniciada em 2005. Nas empresas, 2.466 pediram recuperação judicial em 2025, em 977 processos, o maior número da série da Serasa Experian. Com famílias e empresas desalavancando, o espaço para um ajuste fiscal sem recessão fica menor.
O que cada um disse · A tese para os próximos dois anos

Juliano Cecílio ADAM CAPITAL
A conta não fecha no arranjo atual. “Há uma conta impagável diante do nosso arranjo institucional.” Fora do déficit primário, a “sujeira debaixo do tapete” é grande: restos a pagar em alta e uso de fundos mistos. Seja qual for o eleito, o corte possível é de “cerca de 1% do PIB”, e a inflação tende a funcionar como “poupança forçada”. O consenso “subestima o tamanho deste desequilíbrio e superestima a capacidade de um eventual novo governo de resolver essa situação”.

Carlos Kawall ORIZ PARTNERS
Juro de equilíbrio alto e recessão provável. O desajuste fiscal estrutural eleva o juro real de equilíbrio no Brasil e, com o endividamento de empresas e famílias, a economia “deverá enfrentar nos próximos dois anos uma desaceleração expressiva, com probabilidade alta de passar por uma recessão”. Daí a exposição reduzida a ações e a títulos longos no país e a preferência por ativos globais. O mercado, na média, está mais otimista, “imaginando que haverá um expressivo ajuste fiscal após as eleições, derrubando os juros reais”.

Ivo Chermont QUANTITAS
Alavancagem dupla, e ninguém chama a responsabilidade. “Muito negativa.” Com os setores público e privado alavancados, não há como baixar juros de forma permanente sem rever o funcionamento do Estado, e no Executivo, no Legislativo, no Judiciário e no setor privado, com desonerações e subvenções, “a ordem é gastar”. A desalavancagem privada torna difícil evitar recessão. “Um bom cenário seria uma desaceleração ordenada, o que nem sempre é fácil.”

João Landau VISTA CAPITAL
Um choque de confiança antes do ajuste completo. O Brasil oscila “entre o risco de default, via calote inflacionário, e uma recuperação forte com um ajuste ortodoxo”. A tese da casa é de derrota do governo, “numericamente maior que o esperado”. Para um país que negocia com risco de quebra, pouco importa o futuro distante, e “qualquer pequeno choque de confiança gera retornos expressivos”.

Walter Maciel AZ QUEST
Dominância fiscal ou o melhor ciclo em vinte anos. Mantida a política fiscal, o país chega ao ponto em que “o juro deixa de dominar a inflação e passa a alimentá-la”. Com um plano fiscal sério da oposição, “a compressão de risco pode entregar o melhor ciclo de mercado em vinte anos”. A carteira é um barbell: 80% em ativos que rendem perto do juro básico, sem duration longa nem multimercado direcional, e 20% em ações e opções sensíveis à queda do risco.

Renato Breia NORD
Duas rotas, e a eleição decide qual. Com Lula, “mais do mesmo, basicamente, no controle fiscal”, com risco de a dívida acelerar a ponto de forçar um ajuste. No outro cenário, o desafio é “ter um ajuste das contas, sem indexar”. Com Flávio Bolsonaro eleito e capital político para Daniella Marques, coordenadora do plano econômico da campanha, “o Brasil pode de fato voar”.
“A única certeza é que sem ajuste fiscal, bateremos no muro no primeiro momento de maior restrição monetária dos desenvolvidos.”
Ivo Chermont, Quantitas
O ajuste custa voto?
“Considerando o desgaste natural do presidencialismo, capital político é escasso e se gasta rápido, quais são as principais reformas que o próximo governo deveria atacar primeiro, e como? O que vem antes, o que fica pra depois, e por quê?”
O debate

“Seria necessário que a classe política se visse obrigada – em pelo menos 3/5 do Congresso – a apoiar reformas profundamente impopulares.”Juliano Cecílio

“E aqui está o maior erro analítico do mercado hoje: a ideia de que quem fizer esse ajuste vai pagar um preço político. É o contrário.”Walter Maciel
É a pergunta que mais divide os seis. Juliano e Chermont lembram que desvincular benefícios, subir a idade mínima e mexer em regimes especiais exige PEC, 3/5 das duas Casas e um debate que mobiliza o país inteiro. Maciel sustenta o oposto: em cem dias, com a curva caindo, o real forte e o crédito reabrindo, o ajuste passa a render apoio. A história recente tem casos para os dois lados.
O que assombra qualquer ministro da Fazenda é o de 2015. Reeleita, Dilma Rousseff levou Joaquim Levy para a Fazenda, anunciou um ajuste e não cumpriu a meta. A economia encolheu 3,5% naquele ano e 3,3% no seguinte, a aprovação do governo caiu de 42% para 13% em três meses, e o impeachment veio em 2016.
Michel Temer fez quase o contrário do roteiro eleitoral. Aprovou o teto de gastos no oitavo mês de governo, viu a inflação de 2017 fechar em 2,95%, a menor desde 1998, e chegou a junho de 2018 com 3% de ótimo e bom, com escândalos no meio do caminho.
Na Argentina, os dois exemplos mais recentes apontam para lados opostos. Mauricio Macri escolheu o gradualismo, precisou de um acordo com o FMI, terminou 2019 com inflação de 53,8% e perdeu no primeiro turno, por 40,3% a 48,2%. Javier Milei fez um choque: superávit primário de 1,8% do PIB em 2024, inflação anual caindo de 211% em 2023 para 31,5% em 2025, e cerca de 41% dos votos nas legislativas de outubro de 2025.
O exemplo que todo político cita é o de Fernando Henrique, eleito e reeleito no primeiro turno, com 54,3% e 53,1%, depois do Real. Só que o Real encerrou uma hiperinflação, o que não se compara a um corte de gasto. Nos ajustes com inflação moderada, o resultado nas urnas acompanhou mais o que veio depois, recessão ou desinflação, do que o ajuste em si, com Temer como exceção, em meio a escândalos.
Onde está a despesa
A despesa obrigatória do governo central passou de 14,3% do PIB em 2008 para 17,2% em 2025, pelo Resultado do Tesouro Nacional. Em reais de hoje, os 2,9 pontos a mais equivalem a uns R$ 390 bilhões por ano. A composição da alta explica a fila. Os benefícios previdenciários subiram de 6,4% para 8,1% do PIB, e as obrigatórias com controle de fluxo, que incluem Bolsa Família e o piso da saúde, de 1,6% para 2,9%. A folha de pessoal fez o caminho inverso, de 4,3% para 3,2%. A discricionária, que financia investimento e custeio, encolheu de 2,3% para 1,6% do PIB.
A Previdência responde por 47% da despesa obrigatória, e boa parte dela é amarrada ao salário mínimo: o piso dos benefícios previdenciários e o BPC são iguais ao mínimo por determinação constitucional. Cada ganho real do mínimo se propaga automaticamente pela despesa, o mecanismo que Kawall, Maciel e Juliano propõem desligar. A administrativa atua sobre a folha, que já recua em proporção do PIB, com efeito concentrado em quem entra no serviço público: melhora a qualidade do gasto, e o ganho fiscal se acumula ao longo dos anos.
Breia acrescenta o obstáculo do Congresso: o Orçamento de 2026 reservou cerca de R$ 61 bilhões em emendas, um quarto da despesa discricionária.
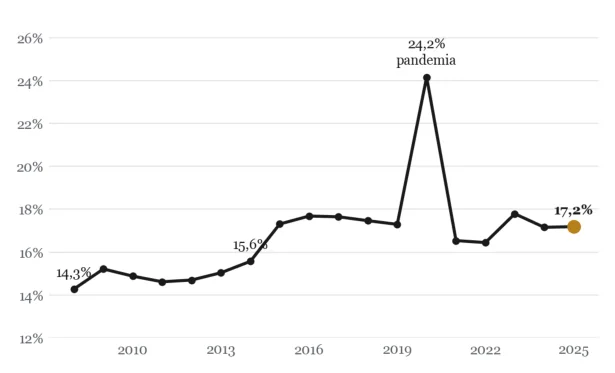
Fonte: STN, Resultado do Tesouro Nacional (tabela 2.2-A). Benefícios previdenciários + pessoal + outras obrigatórias + obrigatórias com controle de fluxo (série desde 2008). 2020 inclui créditos extraordinários da pandemia.
Por onde começar?

“Deve também ser iniciada uma nova reforma da previdência social e, após essa, a reforma administrativa.”Carlos Kawall

“Acho que uma reforma administrativa está mais madura na sociedade.”Ivo Chermont
O que cada um disse · As reformas e a ordem

Carlos Kawall ORIZ PARTNERS
Primeiro o gasto obrigatório. “Em primeiro lugar é necessário reformar de forma estrutural o gasto público obrigatório”: a valorização real do salário-mínimo, a indexação de saúde e educação à receita, as regras de acesso a benefícios sociais e ao seguro-desemprego. Rediscutir o arcabouço antes disso “não adianta”. Depois, uma nova reforma da Previdência e, após ela, a administrativa.

Walter Maciel AZ QUEST
Cem dias para cortar e desindexar. Corte de despesa, “regra de gasto que o mercado verifique mês a mês” e desindexação do obrigatório, tudo nos primeiros cem dias. Com o capital político ganho, a Previdência, “porque a demografia não espera”, e a revisão dos 10% sobre dividendos sem compensação no imposto da empresa: “O alvo certo é o rentista, não quem produz.” E mandato de dez anos no Supremo: “Trinta e cinco anos de cadeira não trazem skin in the game.”

Juliano Cecílio ADAM CAPITAL
PECs impopulares e 3/5 do Congresso. Não há precedente de interrupção da alta do gasto, observada nas três últimas décadas, sem piora sensível dos indicadores. A saída exige que a classe política se veja obrigada, “em pelo menos 3/5 do Congresso”, a aprovar PECs impopulares: a desvinculação do salário-mínimo das aposentadorias, um novo aumento da idade mínima, o fim dos regimes especiais.

Ivo Chermont QUANTITAS
Administrativa primeiro, Previdência já em debate. Começa pela administrativa, a “mais madura na sociedade”: “Não é apenas supersalários, mas criar um padrão de gastos mais sustentável e eficiente, carreiras mais bem desenhadas.” A Previdência deve entrar em discussão já, porque “em menos de cinco anos isso será mais que urgente”. Também as subvenções e uma reforma política que mude os custos eleitorais “para reduzir o rent seeking”.

João Landau VISTA CAPITAL
O ajuste é o básico; a reforma é de produtividade. “O ajuste fiscal é básico, não deveria nem ser considerado uma reforma. Qualquer dona de casa ou empresário sabe que não pode gastar mais que recebe.” A prioridade é produtividade: abertura comercial, fechamento da Zona Franca de Manaus e fim dos subsídios.

Renato Breia NORD
Pela despesa, não pela receita. O ajuste tem de vir “do ponto de vista das despesas, não do ponto de vista das receitas”. Sinalizar “até mesmo uma redução dos impostos” pode atrair tanto capital externo “que de repente o ajuste pode ser até menor”.
O capital que não vem
“O mundo se reorganizou rápido: energia, inteligência artificial, clima, comércio fragmentado, capital escolhendo lado. Quem ganha na próxima década, e onde o Brasil se encaixa: o que temos que o mundo vai querer, e o que estamos demorando demais pra fazer?”
Dinheiro estrangeiro o Brasil tem: só os investidores americanos somam US$ 244,7 bilhões em participação direta em empresas do país. O que falta é o capital de longo prazo para projeto novo, e o caso dos data centers mostra por quê.
Em setembro de 2025, o governo lançou o Redata, regime que suspendia PIS, Cofins e IPI na compra de equipamentos para data centers, com R$ 2 trilhões em investimentos projetados em dez anos. Cinco meses depois, a medida provisória caducou sem ir a votação, e o incentivo passou a depender de projeto de lei. É o tipo de instabilidade que Maciel descreve quando diz que “capital escolhe onde a regra vale”.
Data center ou celeiro?

“O Brasil pode ser o hub global de data centers sem derrubar uma árvore.”Walter Maciel

“Independente do governo que vai ganhar, eu não vejo o Brasil sendo esse líder.”Renato Breia
A vantagem. Em 2024, o Brasil gerou 88,2% da eletricidade com fontes renováveis, contra 32% no mundo e 24,2% nos EUA. É o ponto de partida de Maciel, Kawall e Landau para os data centers. A dificuldade apontada por Breia e Juliano também é mensurável: data center é investimento intensivo em capital e de retorno longo, exatamente o tipo de projeto mais sensível a um juro real de 9% quando o concorrente capta perto de zero.
O preço do dinheiro. Com a Selic a 14% e inflação de 4,2% em agosto, o juro real brasileiro era de 9,4% (1,14 dividido por 1,042, menos 1; a subtração simples daria 9,8%), contra 5,4% na Colômbia, 3,1% no México e menos de 1% em Índia, Chile e EUA, pelos dados do BIS. Pela expectativa do Focus, com a Selic de setembro a 13,75%, o juro real ex-ante é de 8,7%. Um projeto que renda 10% ao ano acima da inflação deixa, no Brasil, cerca de 1,3 ponto de folga sobre esse juro; nos EUA, quase dez. É o custo que Kawall associa à perda de competitividade, e o que torna caro qualquer investimento de longo prazo.
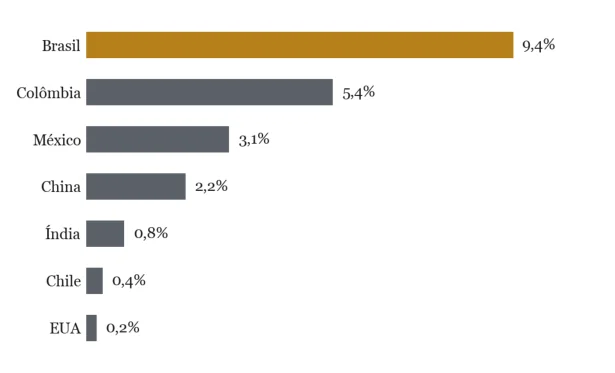
Fonte: BIS (taxas básicas e CPI), ago/2026; Índia, jun/2026.
A produtividade. Um trabalhador brasileiro produz, em média, pouco mais de um quarto do que produz um americano: 26,7% em 2025, contra 33,9% em 1995, pelo Banco Mundial. No mesmo período, a Coreia do Sul subiu de 45,9% para 63,1%, e o Chile ficou perto de 42%. No PISA 2025, divulgado em 8 de setembro, o Brasil fez 377 pontos em matemática, estável frente a 2022 e 86 abaixo da média da OCDE, na 71ª posição entre 91 países.
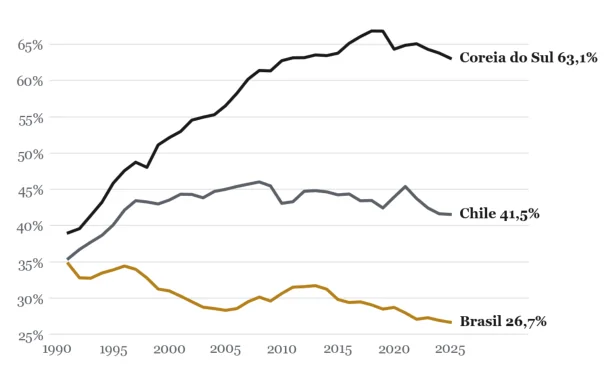
Fonte: Banco Mundial, SL.GDP.PCAP.EM.KD (PPC constante de 2021), 1991 a 2025.
Equilíbrio entre China e EUA, ou escolher um lado?

“Tá muito claro que o Brasil tem uma posição política favorável, por conseguir se equilibrar entre China e EUA.”Ivo Chermont

“É confundir cliente com sócio. A China compra o que produzimos.”Walter Maciel
Cliente ou sócio. O equilíbrio defendido por Chermont e a escolha de lado defendida por Maciel olham para dimensões diferentes da mesma relação. No comércio, a China comprou 28,7% das exportações brasileiras em 2025, e os EUA, 10,8%. No capital, a ordem se inverte: pelo censo do Banco Central, os EUA são o maior investidor imediato no país, com US$ 244,7 bilhões, 28% do estoque de investimento direto. A China pesa mais na balança comercial; os EUA pesam mais no balanço de capital.
A pauta. Petróleo bruto, soja e minério de ferro somaram 33,6% das exportações de 2025. É a vantagem de que falam Juliano e Landau, e também o seu limite: três preços internacionais explicam um terço da receita externa do país. A diversificação que Landau propõe passa por metais críticos, e o Brasil tem cerca de 21 milhões de toneladas de reservas de terras raras, atrás apenas da China, com 44 milhões, pelo Serviço Geológico dos EUA.
O que cada um disse · O Brasil no mundo

Juliano Cecílio ADAM CAPITAL
Agro e mineração, e pouco além. “O Brasil só é bom na parte agrícola e de extração mineral.” Fora deles, a produtividade cresce “em torno de zero ou até contraindo”. E os investimentos em inteligência artificial concentrados nos EUA “acabarão drenando capitais de alternativas de risco, como os mercados emergentes”.

Walter Maciel AZ QUEST
A IA precisa de energia, e o Brasil tem. Quanto mais barata a IA, mais se usa, e o gargalo é energia, que o Brasil tem limpa, firme e em escala. O freio é interno: “Tributamos tudo”, do servidor importado ao ICMS e ao PIS/Cofins na energia, com licenciamento de anos e regras instáveis.

Carlos Kawall ORIZ PARTNERS
Sem ajuste, sem competitividade. “Não teremos como acompanhar o mundo em mudanças enquanto estivermos com o setor público em uma situação estrutural de desajuste, propiciando juros reais elevadíssimos e perda de competitividade estrutural.” Com o ajuste, o país pode “ser um local preferencial em investimentos ligados à IA, como por exemplo no segmento de data centers”.

João Landau VISTA CAPITAL
Commodities, terras raras e energia. “O Brasil está atrasado e sobrou apenas com commodities.” Deveria expandir metais e terras raras “com redução de impostos e regras claras” e usar a energia barata como porta de entrada: “Energia barata pode jogar o Brasil na rota da inteligência artificial.”

Ivo Chermont QUANTITAS
Dez anos são imprevisíveis; a educação trava. Depois da queda do Muro vieram a globalização e, uma década depois, o 11 de setembro; a economia americana “parecia imbatível até vir 2008”. Ainda assim, vê no equilíbrio entre China e EUA uma posição política favorável. A trava é a educação, “o que mantém nossa produtividade deprimida”.

Renato Breia NORD
Décadas perdidas; os bancos são a exceção. “Acho que o Brasil perdeu algumas décadas.” Vê potencial em terras raras, data centers e energia, mas não o país na liderança: “eu acho que o Brasil não vai surfar esse bonde”. A exceção são os bancos, “muito bem tocados, por gente muito competente”.
Dez semanas até a posse
“Se você tivesse quinze minutos a sós com o presidente eleito em outubro, seja quem for, qual seria o seu único conselho? E por quê?”
O consenso sobre prazo tem base histórica. Das grandes mudanças fiscais das últimas três décadas, quase todas foram promulgadas até o 12º mês do governo que as propôs: a reforma da Previdência de 2003 e a tributária de 2023 no 12º mês, a da Previdência de 2019 no 11º, o arcabouço fiscal e o teto de gastos no 8º, este contado da interinidade de Temer. A exceção é a reforma de FHC: enviada em 1995, só foi promulgada em dezembro de 1998, no 48º mês do mandato.
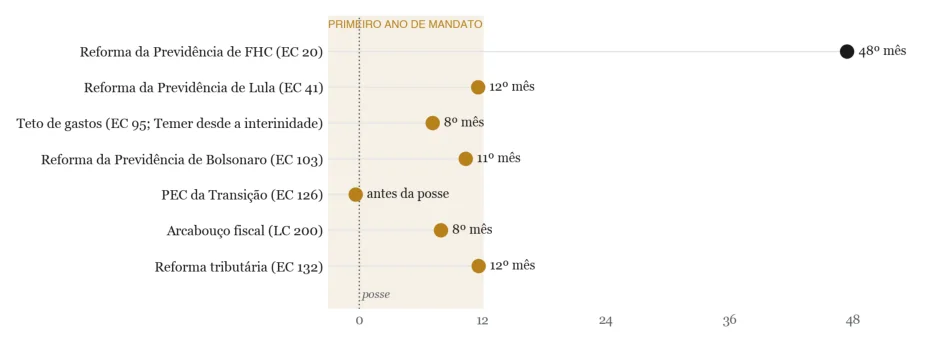
Fonte: Planalto (datas de promulgação das Emendas Constitucionais 20, 41, 95, 103, 126 e 132 e da Lei Complementar 200). Meses contados a partir da posse; no teto de gastos, a partir da interinidade de Temer (12/05/2016).
A janela de 2026. O calendário desta vez é mais curto. O segundo turno é em 25 de outubro, a posse passa para 5 de janeiro pela primeira vez, pela Emenda 111, e o novo Congresso só assume em 1º de fevereiro. Entre a eleição e a posse ficam dez semanas, e quem vota nesse período ainda é o Congresso atual. Em 2022, o mesmo intervalo produziu a PEC da Transição, promulgada em 21 de dezembro, antes da posse: é o precedente para o conselho de Kawall, usado na ocasião para ampliar gasto.
O compromisso. O argumento de Maciel vem da teoria dos jogos de Thomas Schelling: um anúncio público e sem porta de saída muda as expectativas antes de a lei mudar. Em linguagem de mercado, é o que poderia reduzir a inflação implícita de 6,1% ao ano antes de o resultado fiscal aparecer, porque o prêmio cai quando o compromisso fica crível, e não só quando a conta fecha.
O que o calendário não resolve. As três respostas que não falam de prazo falam do que o prazo não alcança: o Judiciário, em Landau; o arranjo constitucional, em Juliano; o ambiente de negócios e o peso do Estado, em Breia. São agendas de mandato inteiro, e dependem do mesmo recurso que as reformas fiscais, o capital político, que é maior no começo.
A checagem. A comparação de Landau entre Judiciário e polícia depende do estado. Pelos balanços de 2025 enviados ao Tesouro (SICONFI), São Paulo liquidou R$ 23,8 bilhões na função Judiciária e R$ 17,7 bilhões em Segurança Pública; no Rio, a relação se inverte, com R$ 8,6 bilhões e R$ 16,9 bilhões. A classificação por função varia entre estados, e parte do custo do Judiciário pode aparecer em outras rubricas.
O que está no preço
Em 25 de setembro, a curva cobrava 14,13% ao ano no prefixado de 2035 e 7,56% acima do IPCA na NTN-B do mesmo prazo, uma inflação implícita de 6,1%. Os LTN embutiam juro médio de 14,1% entre outubro de 2027 e outubro de 2028, quando o Focus esperava Selic de 12% no fim de 2027 e de 10,5% no fim de 2028. O mercado que opera a curva, em outras palavras, não compra o cenário do Focus. A bolsa e o câmbio contam outra parte da história: o Ibovespa fechou o dia 25 em 183.477 pontos, alta de 13,9% no ano, e o dólar, em R$ 5,18, queda de 5,5%. Em setembro, enquanto a curva longa recuava, o índice subiu 3,4% e o dólar ficou praticamente parado. Os três cenários abaixo partem das teses dos entrevistados e da avaliação da IFI e mostram, pela aritmética da curva, onde os juros teriam de estar em cada um. Para a bolsa e o câmbio, a tabela traz o ano que mais se parece com cada cenário. Não são projeções nem recomendação.
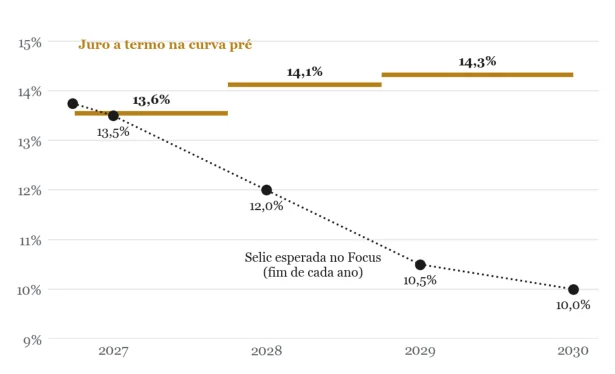
Fontes: ANBIMA (taxas indicativas dos LTN, 25/09/2026; juro a termo entre vencimentos, DU/252); BCB, Focus (mediana da Selic de fim de ano, 25/09/2026). O juro da curva é CDI, cerca de 0,1 ponto abaixo da Selic, e inclui prêmio de prazo.
| Cenário | O que teria de acontecer | O que a curva teria de fazer | O precedente |
|---|---|---|---|
| Choque de confiançaLeitura próxima de Landau, Maciel | Plano fiscal crível anunciado cedo; o prêmio de risco cai antes de o ajuste aparecer no resultado. | Implícita de volta a perto dos 4,6% do Focus. Com o juro real de hoje, o prefixado de 2035 iria a cerca de 12,5%; com juro real de 6%, a cerca de 10,9%. | 2016: com Temer e o teto de gastos, Ibovespa +38,9% e dólar −16,5% no ano. |
| Ajuste parcialLeitura próxima de avaliação da IFI | Meta de 2027 cumprida com contingenciamento, sem reforma do gasto obrigatório; a dívida continua subindo, mais devagar. | Perto do desenho atual: juro a termo acima de 14% em 2028, mais de dois pontos acima do Focus, e implícita em torno de 6%. | 2024: arcabouço cumprido na margem, pacote de corte de gastos frustrante; Ibovespa −10,4% e dólar +27,9%. |
| RecessãoLeitura próxima de Kawall, Chermont | Famílias e empresas desalavancando derrubam a atividade; a Selic cai por fraqueza da economia, não por credibilidade fiscal. | Juro curto cedendo e juro longo preso ao fiscal: com arrecadação menor, o déficit cresce e a implícita não tem por que cair. | 2015: PIB −3,5% e meta descumprida; Ibovespa −13,3% e dólar +47%. |
Aritmética: (1 + juro real) × (1 + inflação implícita) − 1. Com 7,56% e 4,6%, dá 12,5%; com 6% e 4,6%, 10,9%. Ibovespa e dólar: variação no ano civil, Mais Retorno. Cada precedente teve outros fatores (commodities em 2016, juro americano em 2024).
O cronograma que sai das seis respostas
| Quando | O quê | Nas respostas de |
|---|---|---|
| Transição26/out a 4/jan | Montar a equipe econômica e os textos das PECs; iniciar a tramitação ainda com o Congresso atual. | Kawall, Maciel |
| Posse5 de janeiro | Anúncio público do corte de despesa e de uma regra de gasto verificável mês a mês. | Maciel |
| Cem diasAté abril | Desindexação do gasto obrigatório (salário mínimo, pisos de saúde e educação); revisão de benefícios e do seguro-desemprego. | Kawall, Maciel, Juliano, Breia |
| Primeiro ano2027 | Nova reforma da Previdência; reforma administrativa; subvenções e subsídios; revisão da tributação de dividendos. | Kawall, Chermont, Juliano, Landau, Maciel |
| Dois primeiros anos2027-2028 | Reforma política e de custos eleitorais; mandato e agenda do Judiciário; abertura comercial e Zona Franca. | Chermont, Maciel, Landau |
| Mandato inteiro2027-2030 | Educação e produtividade; regras estáveis para energia, data centers e minerais; desconcentração de poder; ambiente de negócios. | Juliano, Landau, Chermont, Kawall, Maciel, Breia |
O que acompanhar, e o que mudaria a nossa leitura
NTN-F contra NTN-B 2035. O termômetro mais direto da credibilidade do ajuste. Meta: 3%.
Muda a nossa leitura se ficar abaixo de 5% por mais de um mês.
O nível que Chermont diz estar alinhado ao risco atual. Recuou 0,6 ponto em setembro.
Muda a nossa leitura abaixo de 13%.
Déficit primário estrutural do governo central, pela IFI. A estabilização da dívida pede +2,1%.
Muda a nossa leitura se voltar a −0,7%, o nível de um ano atrás.
Selic de 13,75% contra IPCA de 4,6% esperado pelo Focus para doze meses.
Muda a nossa leitura abaixo de 7%, com a inflação esperada estável.
Serviço da dívida das famílias sobre a renda, recorde da série do Banco Central.
Muda a nossa leitura se parar de subir por dois trimestres.
Primeiro e segundo turnos. Posse em 5 de janeiro; nova legislatura em 1º de fevereiro.
Muda a nossa leitura se as PECs do gasto chegarem ao Congresso antes da posse.
Fontes
Série O Recado, do Papo Econômico: respostas de Juliano Cecílio, João Landau, Carlos Kawall, Ivo Chermont, Walter Maciel e Renato Breia, setembro de 2026.
Dados: Banco Central (SGS 13762, 5727, 5793, 29037, 29034, 4382 e 432; Focus); IFI/Senado (RAF nº 115, ago/2026; RAF nº 116, set/2026); STN (Resultado do Tesouro Nacional; Tesouro Transparente, preços e taxas do Tesouro Direto); BIS (taxas básicas e CPI); Banco Mundial (PIB por pessoa ocupada); OCDE (PISA 2025); EPE (BEN 2025); Ember (Global Electricity Review 2025); EIA; Serasa Experian (recuperações judiciais, abr/2026); Polymarket (até 27/set/2026); Mais Retorno (Ibovespa e dólar); ANBIMA (taxas indicativas, 25/09/2026); Planalto (datas de promulgação); SICONFI; USGS; MDIC/Comex Stat; Congresso Nacional (Orçamento de 2026); IBGE; TSE; Datafolha; INDEC e Dirección Nacional Electoral (Argentina). Série “O Plano na Balança”, do Papo Econômico.
As respostas expressam a opinião pessoal dos convidados e não refletem, necessariamente, a visão de Adam Capital, Vista Capital, Oriz Partners, Quantitas, AZ Quest e Nord Investimentos. Nada aqui é recomendação de investimento.
Declaração: o autor não tem relação comercial com as casas citadas.